先寄后付 SNPL:最高 AED 5,000、最长六期的用法
SNPL(Send Now Pay Later,先寄后付)解决的是一个非常具体的困境:家里急用钱,但这个月的工资还没发。它让你先把钱寄出去,之后分期还上。
它是什么
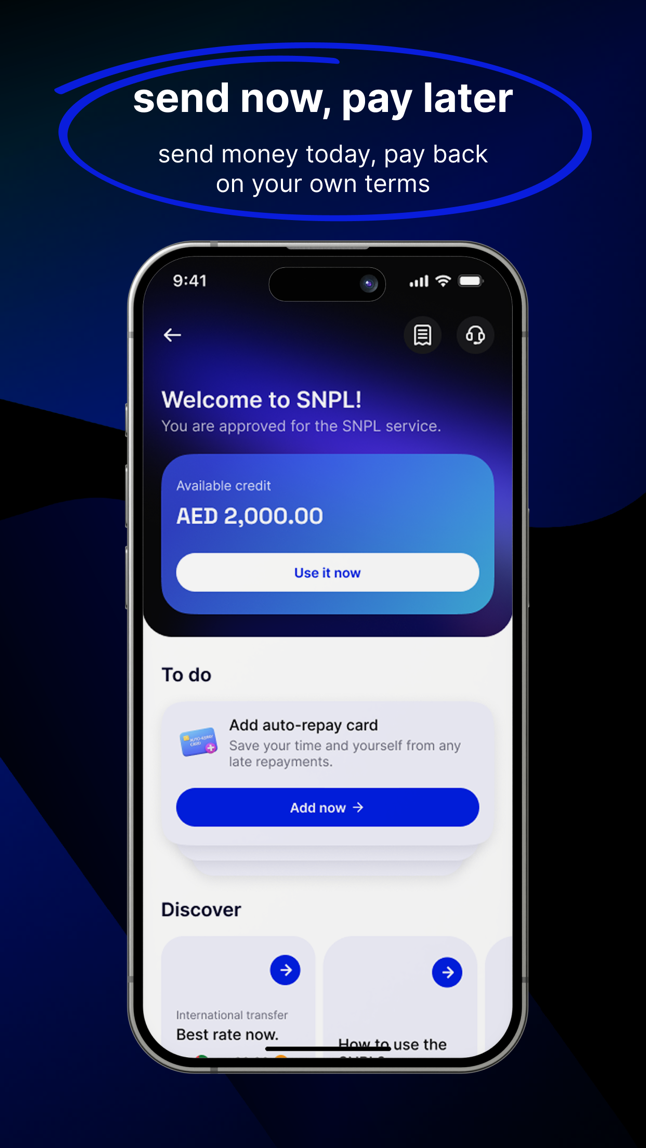
官方对 SNPL 的定位:先用授信额度完成国际汇款,再按选择的分期计划还款。
- 额度上限:最高可授信 AED 5,000(以实际审批为准)
- 还款期限:灵活分期,最长 6 个月
- 费用:官方强调无隐藏费用,具体费用在借款页面展示
使用的前提
- 完成 KYC 实名:SNPL 与钱包共用同一份认证,见 KYC 实名认证
- 获得授信审批:额度不是人人相同,系统按资质评定
认证一次即可覆盖钱包、SNPL、Easy Cash 全部金融服务,不需要重复申请。
使用流程
- 在应用内进入 SNPL 服务页
- 查看你的可用授信额度
- 点「立即使用」(Use it now)
- 像普通汇款一样选择收款人与金额(在额度范围内)
- 选择分期计划(还款期数)
- 提交,钱按正常国际汇款流程发出
本质上,SNPL 替你垫付了这笔汇款,你欠平台一笔分期债务。
还款规则
- 主动还款:在 SNPL 服务页按期偿还
- 自动扣款:官方推荐绑定自动还款卡,避免逾期——SNPL 页面有「添加自动还款卡」的引导
- 逾期后果:产生逾期费用并影响后续授信,长期逾期影响在平台内的金融服务使用
还款的扣款方式与普通支付一致,遇到扣款失败按 银行卡扣款被拒 排查。
该不该用:三个判断
- 是应急还是常态:偶尔应急(家人医疗、突发开销)是这类产品的合理用法;每月固定靠它寄钱,说明收支结构有问题,先调预算
- 算总成本:把分期费用加总,看总成本是否可接受,不要只看每月还多少
- 额度不是你的钱:授信额度是负债能力,用掉就要还。把 AED 5,000 当存款的人容易越陷越深
与 Easy Cash 的区别
同属授信类服务,但定位不同:
| SNPL | Easy Cash | |
|---|---|---|
| 用途 | 专用于国际汇款垫付 | 现金借到钱包,用途灵活 |
| 额度 | 最高 AED 5,000 | 最高 AED 300 |
| 场景 | 家里急等一笔汇款 | 手头差一点小钱周转 |
Easy Cash 的细则在 Easy Cash 小额借款。两者的额度互不影响,但都建立在同一份 KYC 资质上。
借贷类服务的最终条款以应用内展示的协议为准,本文仅整理公开帮助信息。